Piața internă a vehiculelor cu energie nouă din China s-a dezvoltat rapid, iar unele întreprinderi mici cu o gestiune deficitară și-au încetat deja activitatea. Totuși, concurența pe piață rămâne acerbă, iar orice mișcare din piața energiei noi poate provoca agitație. Recent, un subiect de discuție a fost declarația potrivit căreia în China ar fi apărut deja un „Evergrande al industriei auto”. Pe baza acestei afirmații, unii ar putea face legătura cu BYD, companie cu o creștere rapidă a volumului vânzărilor. Dar, privind situația actuală, poate că un Evergrande al industriei auto există deja, însă judecând după datele privind vânzările, datele financiare publicate de BYD și planurile pentru produsele viitoare, acest Evergrande al industriei auto ar trebui să se refere la altceva. În special la unele startup-uri auto cu fundații mai fragile și vânzări reduse. De îndată ce vânzările nu ating așteptările pentru o perioadă, iar finanțarea nu ajunge la timp, intră direct într-o stare de șoc și sunt aproape de închidere.
Cu privire la această problemă, Li Yunfei, responsabilul departamentului de relații publice al BYD, a publicat și un mesaj lung pe Weibo, ca un răspuns direct la unele afirmații de pe piață. Din conținutul mesajului de pe Weibo reiese că, în ceea ce privește datele privind vânzările și datele financiare, BYD se află într-o etapă de creștere sănătoasă și benignă.
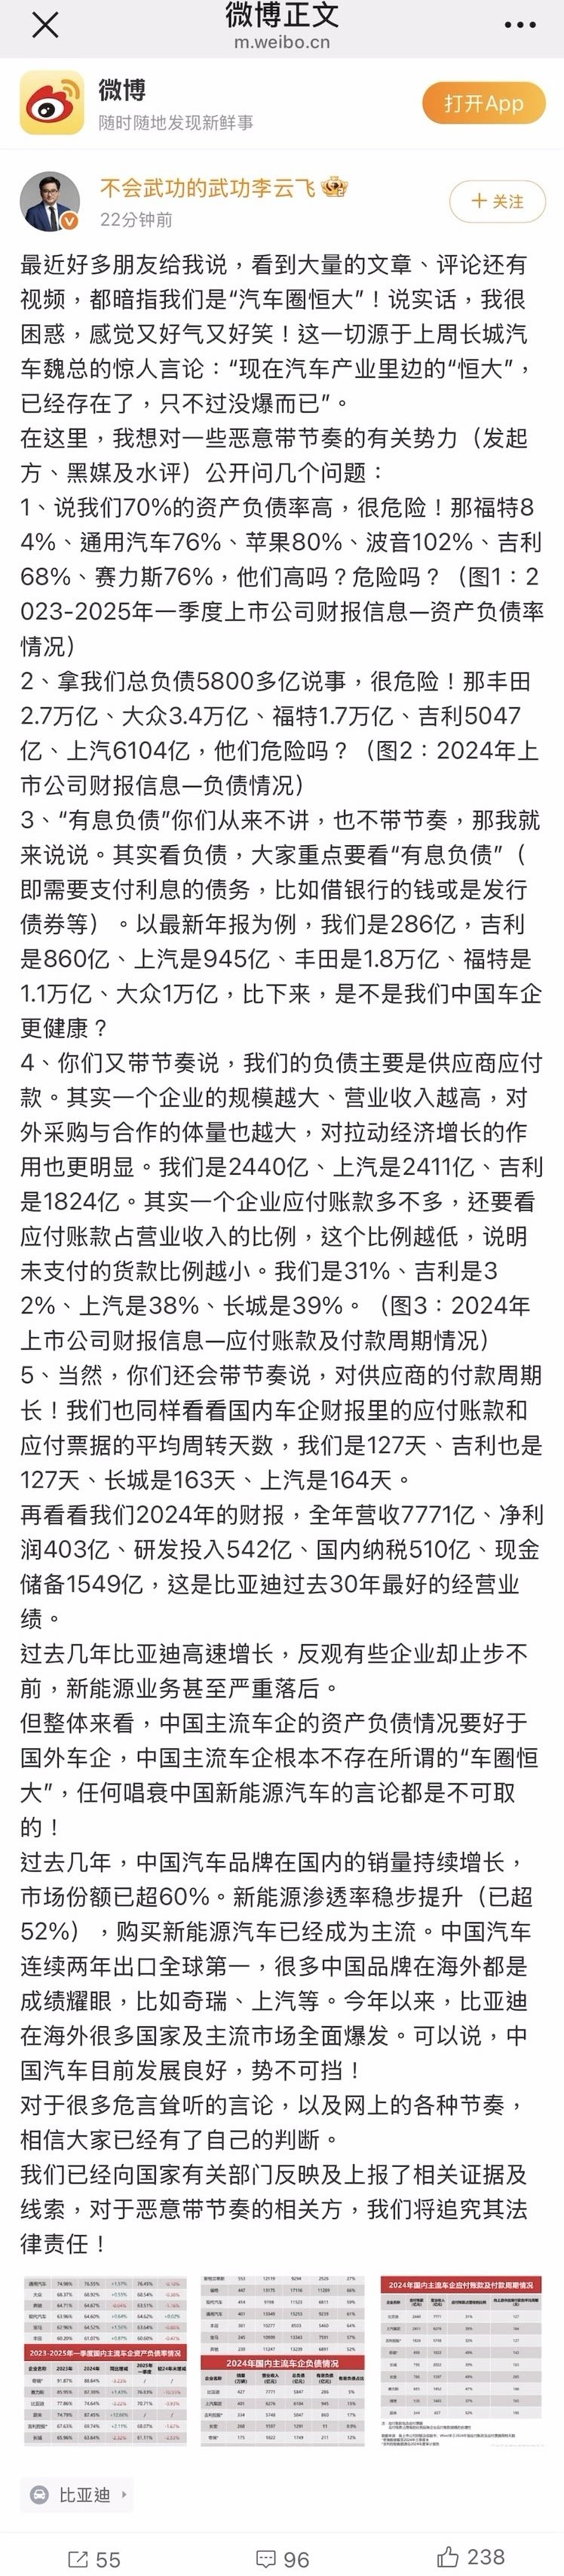
În comentariile redistribuite ulterior, el a declarat de asemenea: „Continuăm să insistăm: investiții mari în cercetare-dezvoltare, inovație tehnologică continuă, concentrare pe a ne face treaba bine!”.
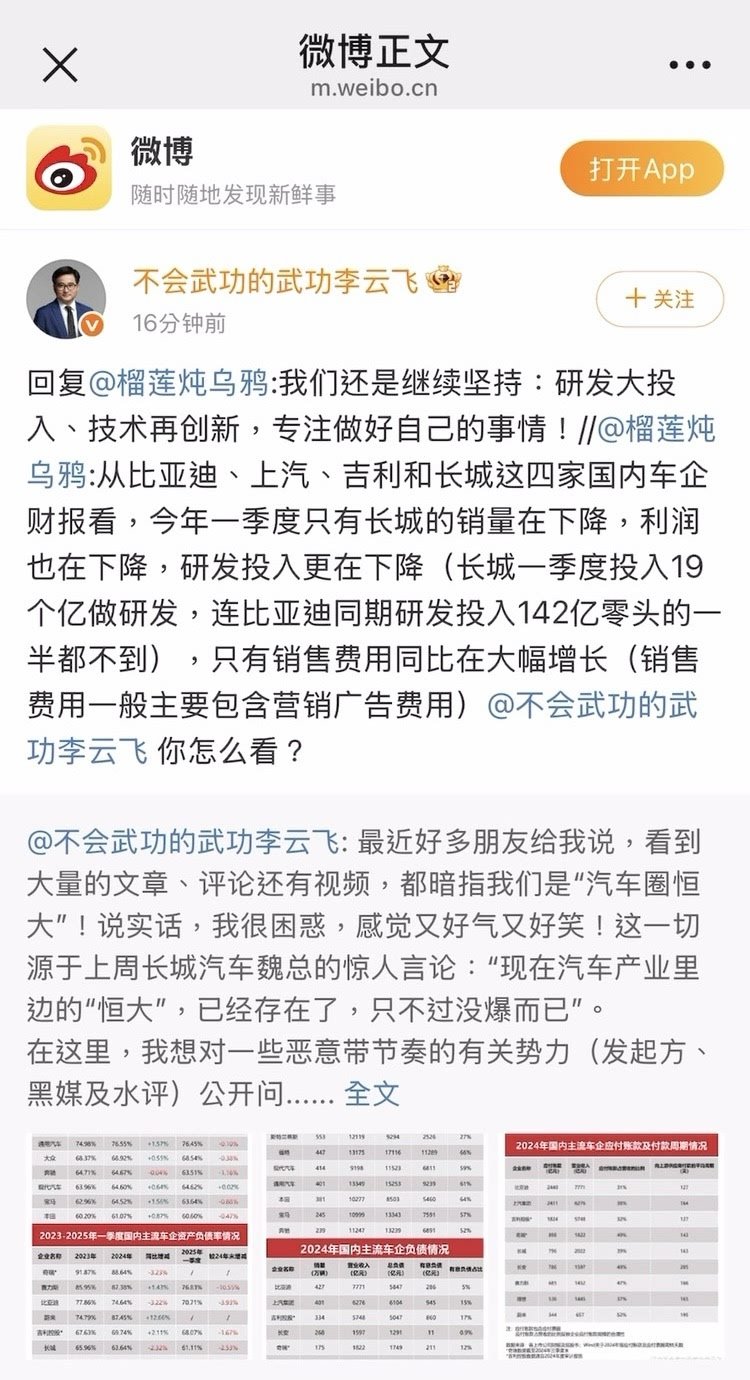
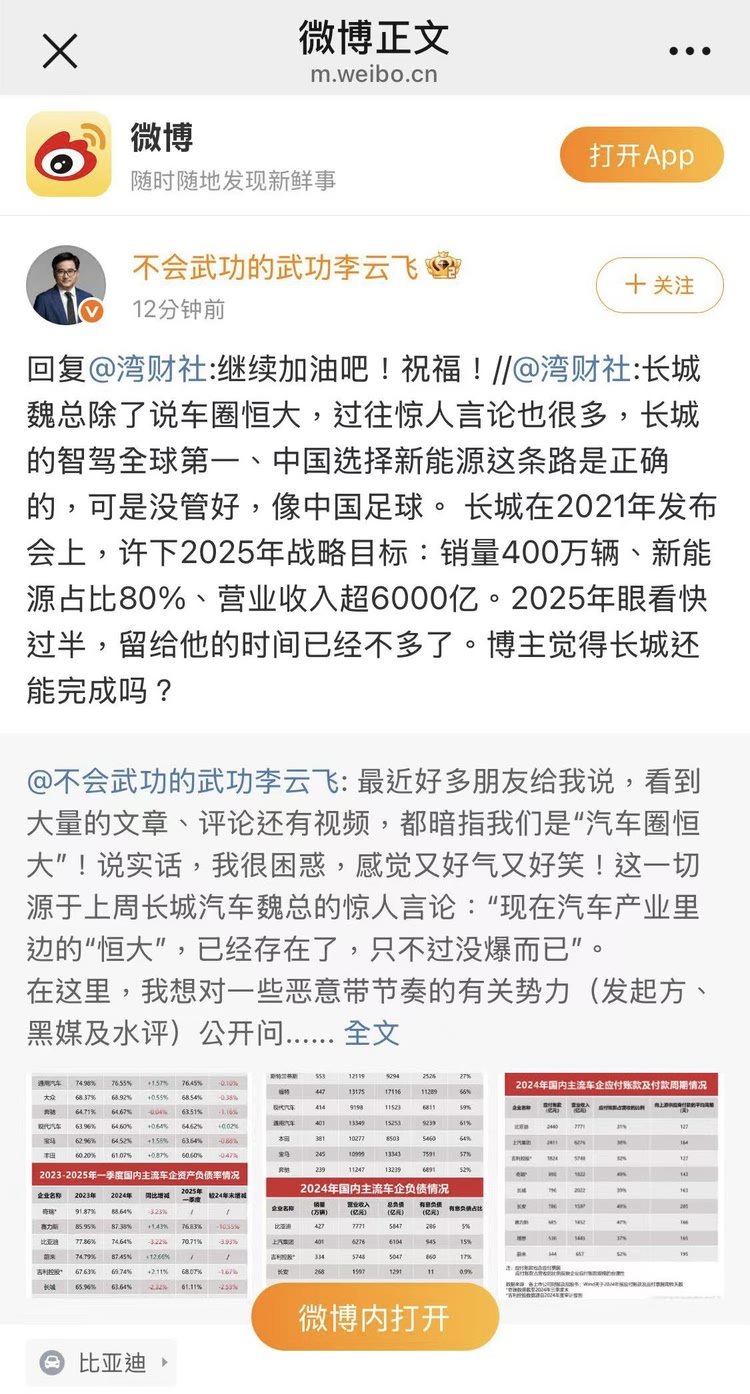
Prin urmare, se poate prevedea că BYD va avea în continuare o serie de acțiuni noi în cercetarea-dezvoltarea tehnologică și în produsele noi. În plus, în mesajul de pe Weibo, el a împărtășit trei grafice care prezintă situația datoriilor, ciclurile de plată a sumelor datorate și rata de îndatorare ale principalilor producători auto interni și internaționali din ultimii ani. Foarte valoroase ca referință. Un punct deosebit este că ciclul de plată al BYD, de 127 de zile, este mai scăzut decât al multor producători auto din China. Pe de altă parte, rata de îndatorare a BYD din acest an a scăzut cu 3,93 puncte procentuale față de anul trecut.
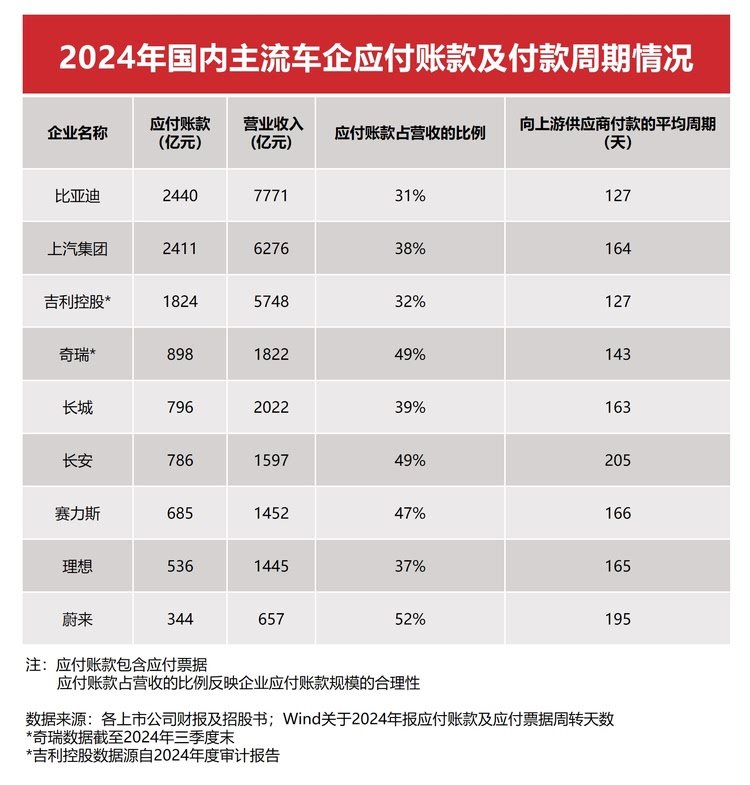
De asemenea, din tabele putem extrage multe informații valoroase. Din datele financiare pentru 2024, datoriile totale sunt corelate cu dimensiunea întreprinderii și veniturile. Fie că este vorba de giganți auto internaționali precum General Motors, Volkswagen, Mercedes-Benz, Toyota, fie de producători auto de top din China precum BYD, Geely, SAIC, Changan, rata de îndatorare a activelor este în majoritate peste 60%. Totuși, pe fundalul unei rate de îndatorare generally ridicate, producătorii auto interni și internaționali prezintă tendințe diferite de evoluție. Rata de îndatorare a producătorilor auto de top din China a scăzut semnificativ, avantajele devenind treptat evidente, iar BYD s-a remarcat în mod deosebit, cu o scădere a ratei de îndatorare de aproape șapte puncte procentuale în ultimele șase luni, ajungând la 70,7%; conform tendinței actuale, în acest an rata de îndatorare ar putea scădea sub 70%.
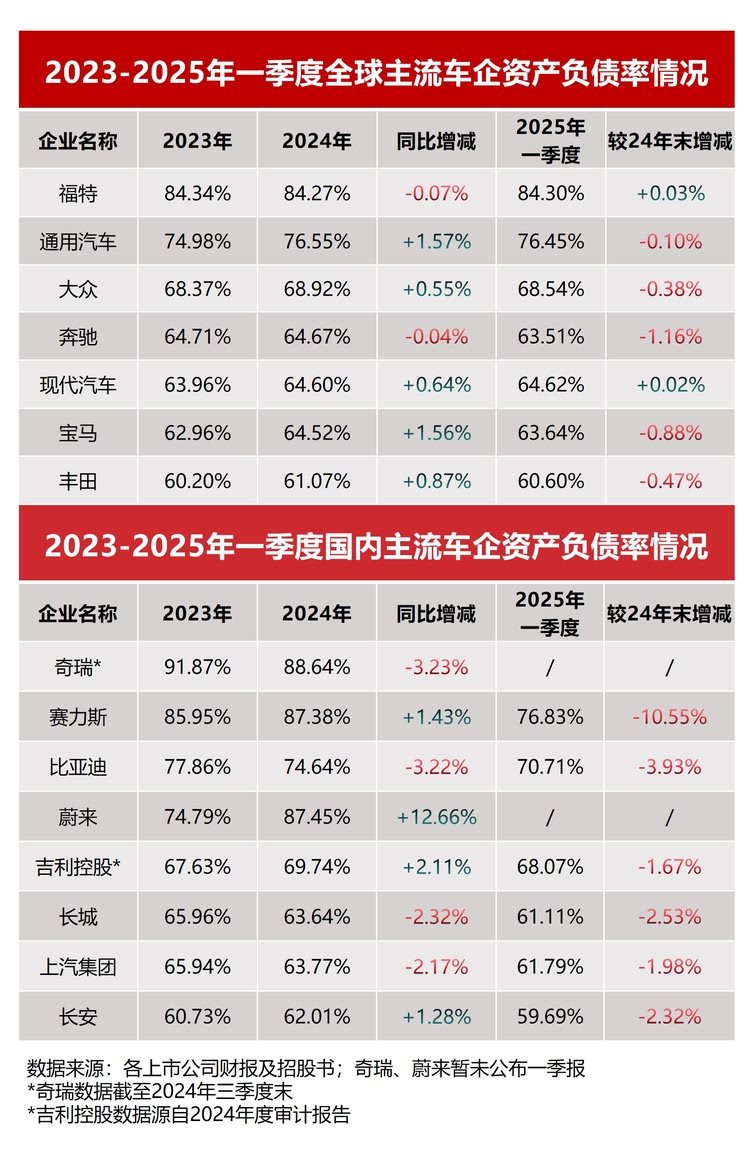
În plus, din datele financiare reiese că rata de îndatorare a producătorilor auto tradiționali de peste mări este în general ridicată, iar nivelul datoriilor unor companii este încă în creștere. Luând ca exemplu Ford și General Motors, rata de îndatorare a activelor în 2024 a ajuns la 84,27%, respectiv 76,55%, iar ponderea datoriilor purtătoare de dobândă a fost de până la 66%, respectiv 61%. Datoriile totale ale giganților precum Volkswagen și Toyota depășesc chiar veniturile din aceeași perioadă, reflectând presiunea financiară grea cu care se confruntă în procesul de tranziție către electrificare.
În comparație, producătorii auto chinezi au obținut rezultate remarcabile în 2024. BYD, ca reprezentant tipic, nu doar că a depășit 4,27 milioane de unități vândute, comparabil cu Ford și General Motors, dar structura sa de datorii este semnificativ superioară colegilor internaționali. Rata de îndatorare a activelor BYD a scăzut de la 77,86% în 2023 la 74,64% în 2024, iar în primul trimestru al anului 2025 a scăzut și mai mult, la 70,7%, demonstrând o capacitate puternică de optimizare financiară.
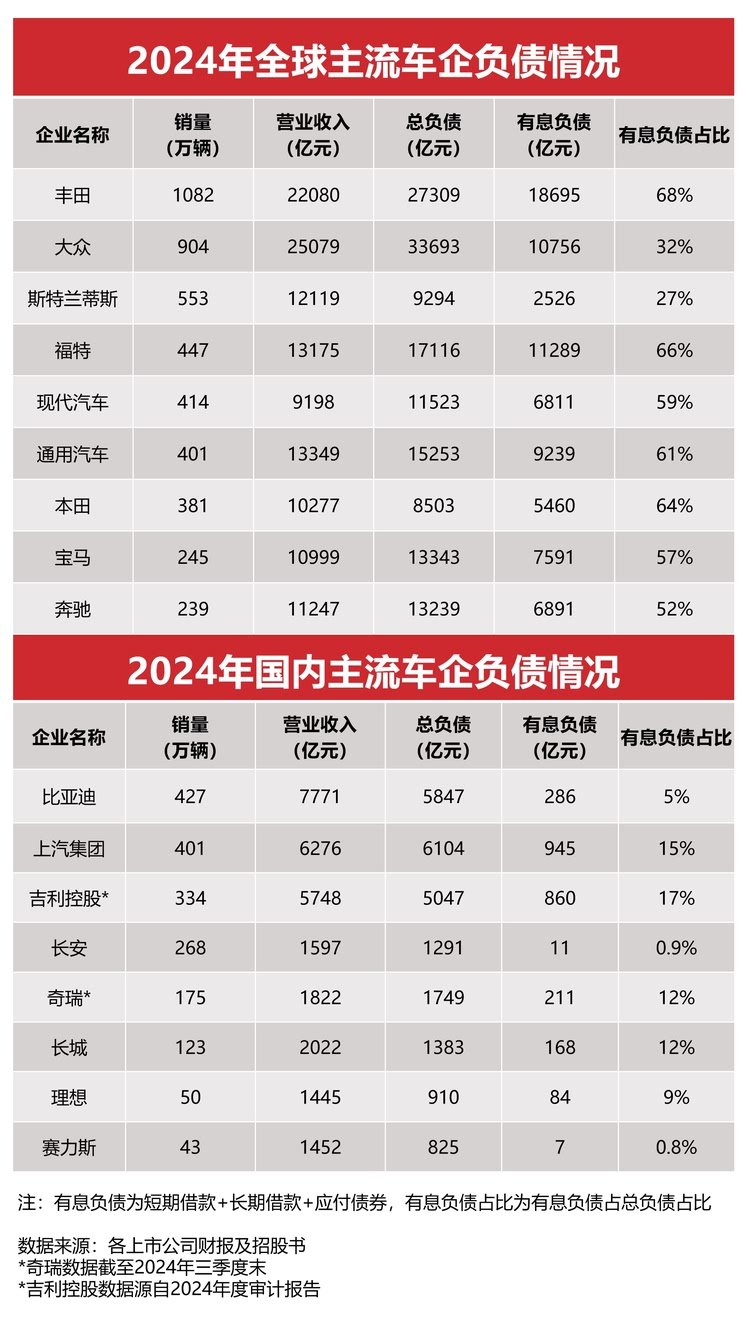
Spre deosebire de producătorii auto de peste mări, producătorii auto chinezi au în general o dependență mai scăzută de datoriile purtătoare de dobândă. Datoriile purtătoare de dobândă ale BYD reprezintă doar 5% din totalul datoriilor, mult sub 68% al Toyota și 66% al Ford. Acest model de operare cu efect de levier redus oferă producătorilor auto chinezi un avantaj mai mare în gestionarea presiunii de rambursare și a lichidității.
Prin urmare, din rapoartele financiare globale ale producătorilor auto din 2024 se poate observa că producătorii auto chinezi câștigă inițiativa în această transformare a industriei prin intermediul unei structuri financiare mai sănătoase și al unei capacități operaționale mai eficiente. Desigur, provocările persistă. Producătorii auto chinezi trebuie să continue să intensifice cercetarea-dezvoltarea tehnologiilor esențiale, să extindă piața internațională și, în același timp, să mențină stabilitatea financiară, pentru a putea rămâne invincibili în competiția viitoare.